銷項發票已經電子化,申報前卻還在追供應商發票、整理外包費用,再把資料一筆筆補進表格?對製造與服務業中小企業來說,把進項也接進作業流程,才能讓財會把時間用在核對差異,而不是反覆搬資料。
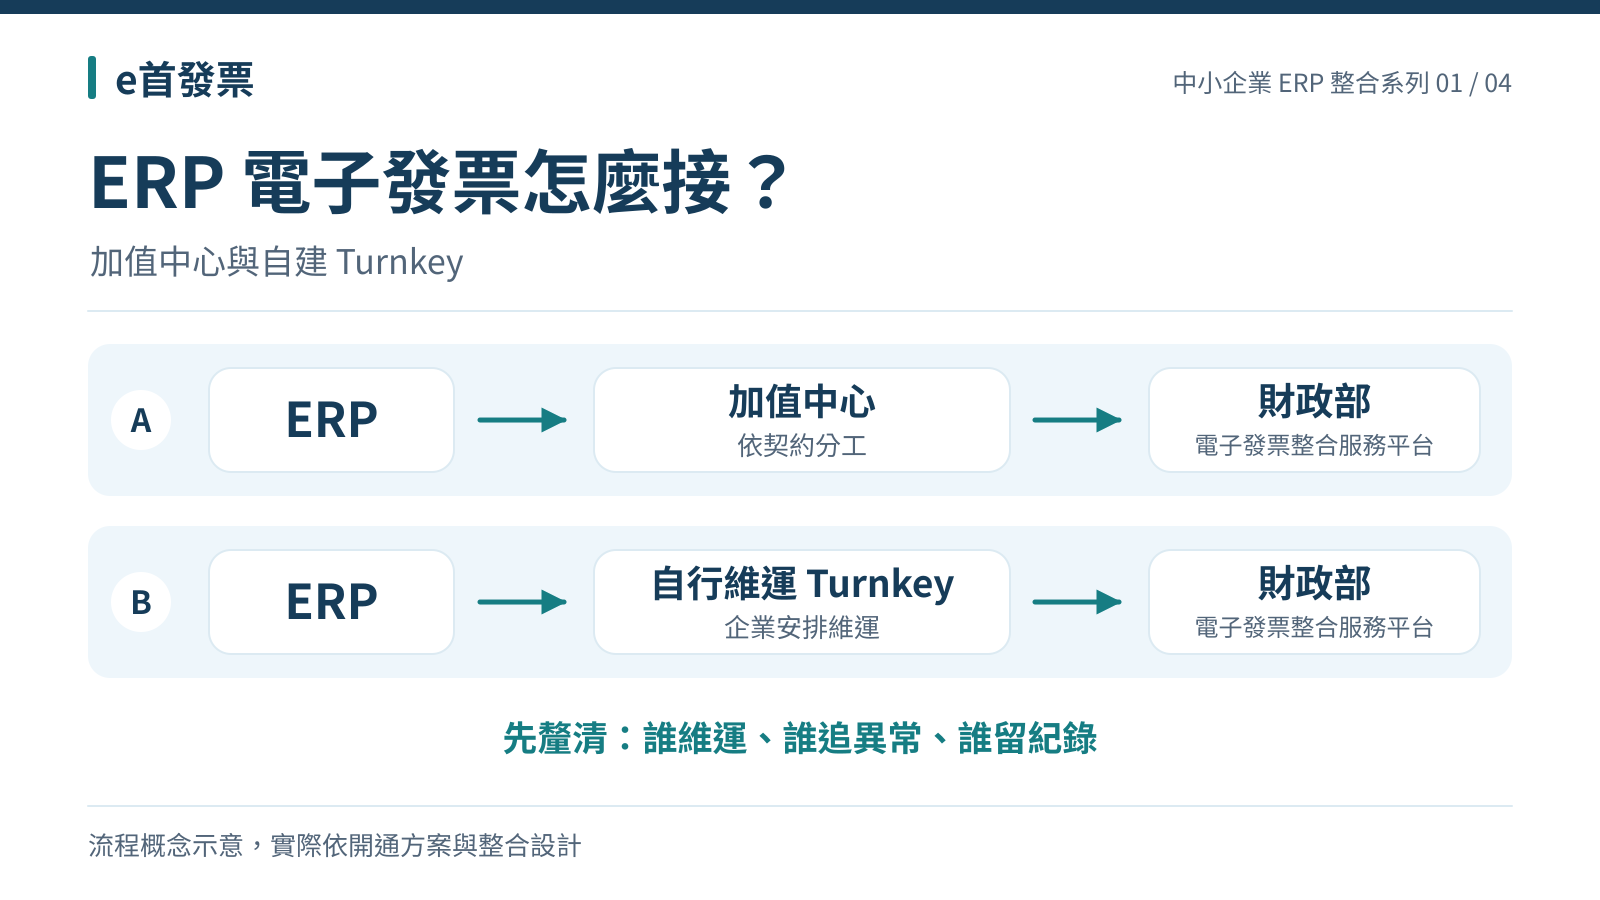
我們是e首發票加值中心。e首已有進項電子發票的授權讀取、接收管理,以及進銷項媒體申報相關服務,可依來源、授權與選購模組安排使用。接下來要做的,是把取得的發票與ERP交易核對,交由財會確認,再準備申報資料。
一、先盤點來源,讓進項資料有固定入口
先列出公司會收到哪些憑證:供應商電子發票、交換發票、紙本發票,以及其他費用憑證;再標註由誰取得、放在哪裡、如何交給財會。這張清單能幫您看出哪些資料可整合,哪些仍要另外收齊。
e首公開說明已有授權下載進項發票與管理服務;方案頁也列有進項交換接收、進項申報管理與銷項發票管理模組。可取得的範圍仍依來源、授權與開通項目確認;若接收B2B交換發票,還要完成相應授權設定。不必重新從逐筆登打開始,但也不能只看系統內已有的資料,就認定所有憑證都齊了。
二、先去重、看有效狀態,再對ERP交易
以下是建議由財會與整合人員共同建立的核對順序,不代表每個步驟都已由系統自動完成:
- 確認取得範圍:記下資料來源、取得時間與期間,列出尚未收到的憑證。
- 排除重複並核對狀態:同張發票若從不同入口取得,先辨識重複;也要確認有無作廢、折讓或後續更正。
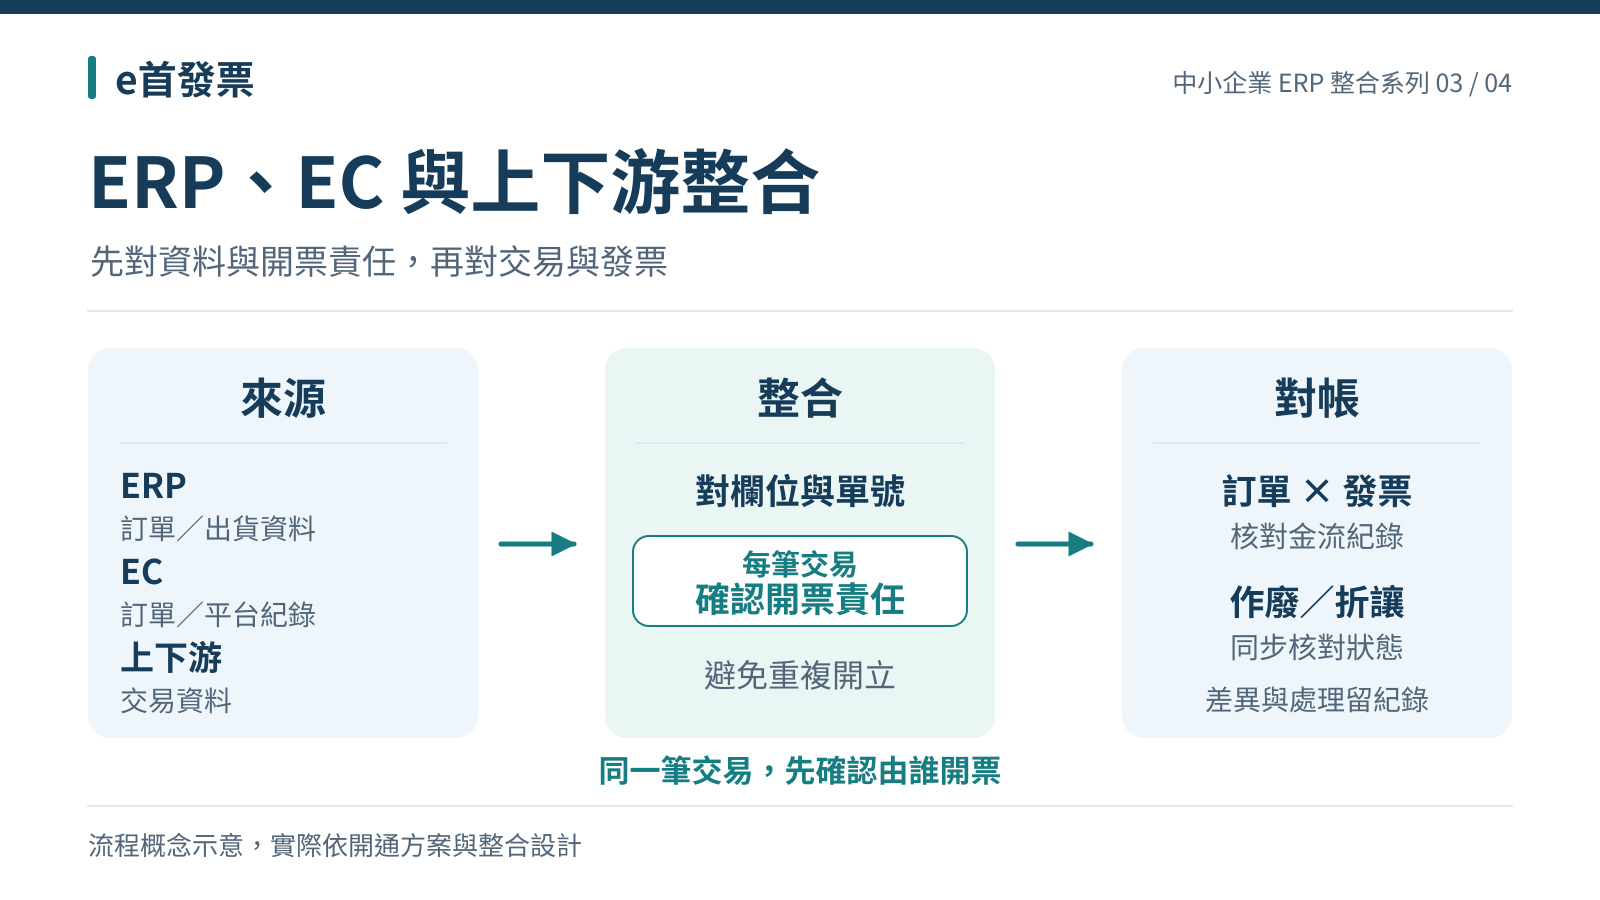
- 對回ERP交易:核對供應商、發票號碼、金額與稅額,找到對應的採購、驗收、費用或應付紀錄。
- 列出差異:缺單、金額不同或無法對回交易的項目,先分開交辦,不為了湊平而直接修改交易事實。
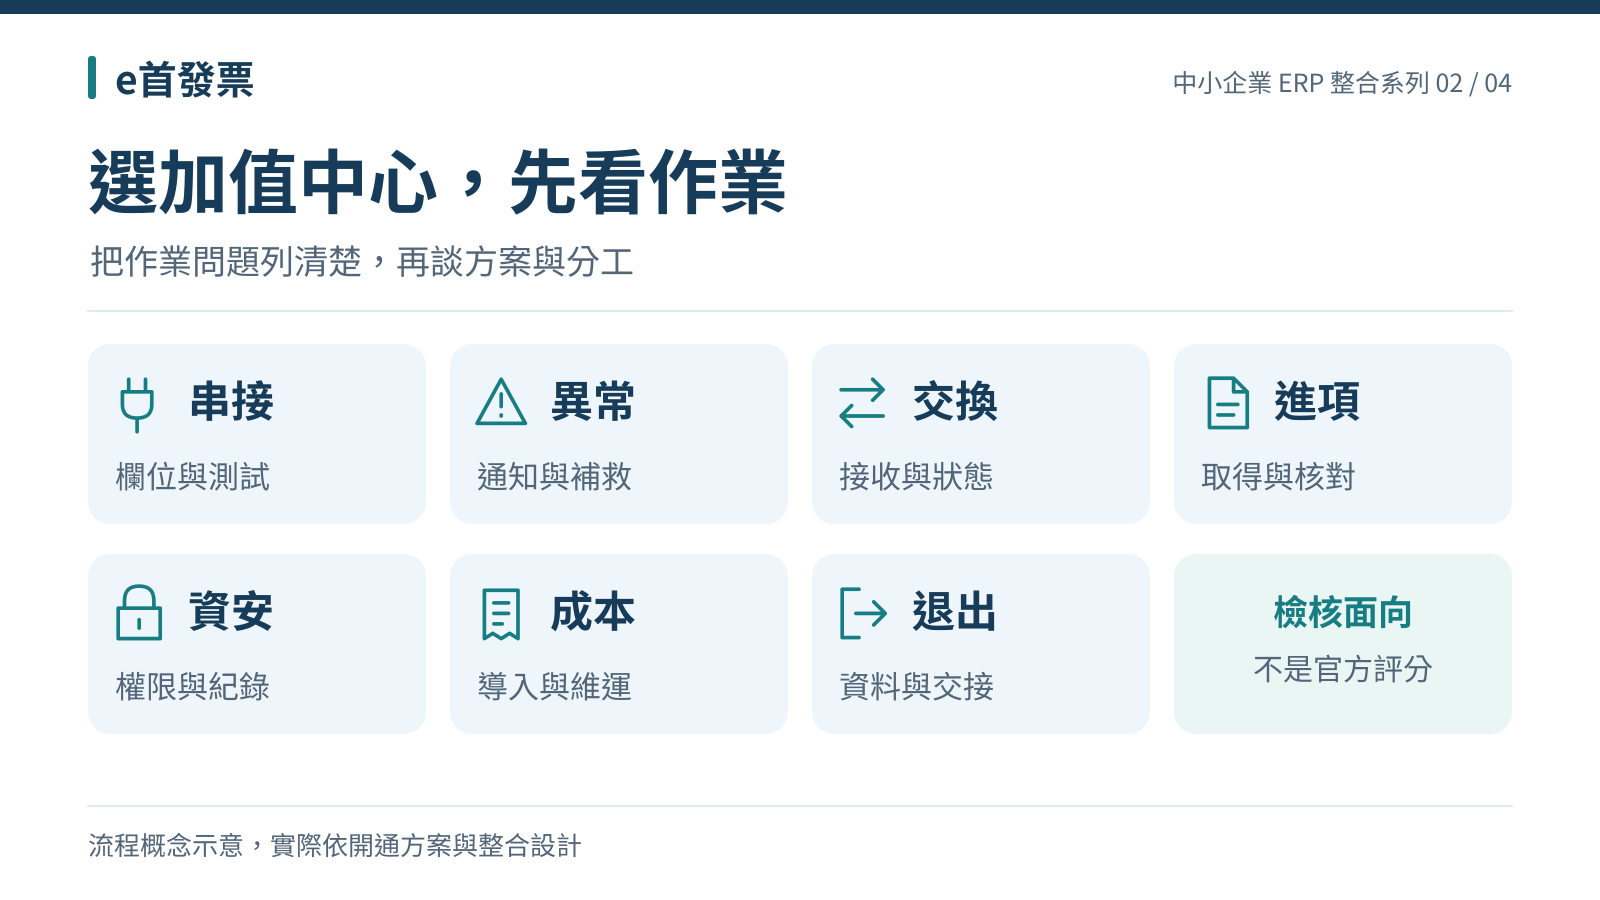
原始資料與處理後的版本都應留好,並記錄誰確認了哪一項。若ERP需要匯入或回寫,欄位與流程須另作整合確認,不能預設已有通用接頭。
三、製造採購與服務外包,可以怎麼用?
示意情境一(非客戶實績):製造業採購。材料分批到貨,財會收到供應商發票後,先對照ERP採購與驗收紀錄,確認哪些批次已列入、是否有退貨或價差。不能只因總額相近,就認定全部對妥。
示意情境二(非客戶實績):服務業外包。同一專案有設計、攝影與場地費用,憑證可能分別送到業務、專案人員與財會。先集中可取得的電子發票,再補齊其他憑證與驗收資料,財會就能按專案查缺件,不必每次重新詢問所有人。
兩個例子都著重「少重打、早發現缺件」。實際可減少多少整理工作,仍取決於資料品質、ERP條件與分工,不能以固定節省比例代替導入評估。
四、財會確認期間與扣抵,再產出媒體檔
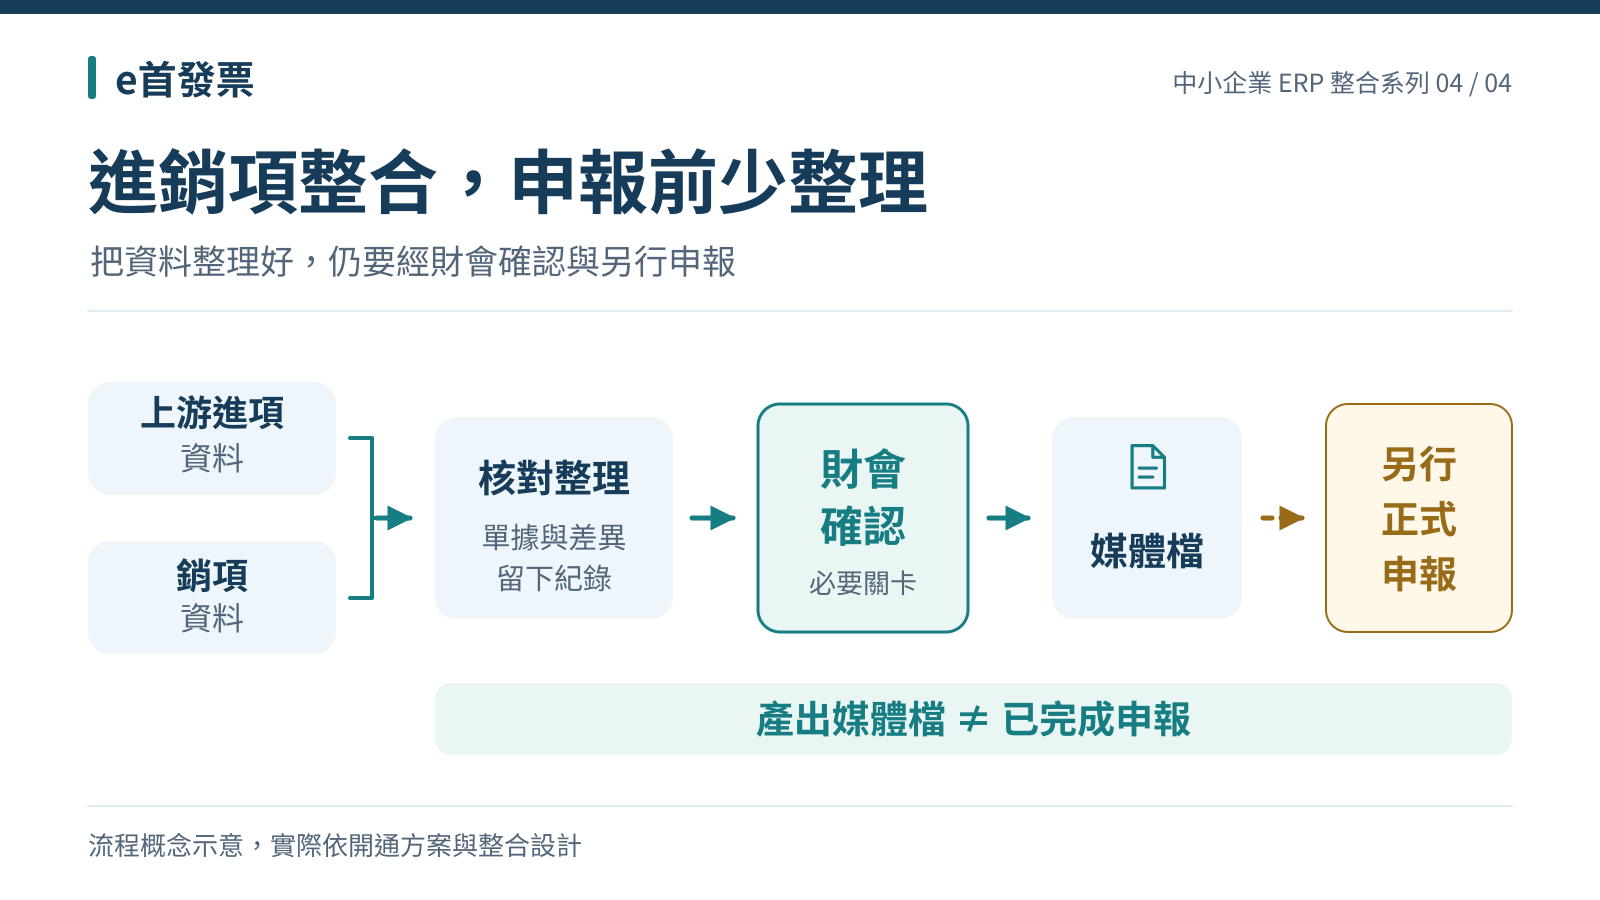
取得進項資料後,仍要由公司財會、記帳士或會計師確認申報期間、交易用途、扣抵資格,以及需補入的其他憑證。財政部列有不得扣抵的進項稅額情形,有發票不代表每筆都可扣抵。
完成確認後,再依所使用的模組整理進銷項資料、產出媒體檔。若公司另有其他開票平台,也要核對銷項是否完整納入,不能只取其中一個系統的資料。e首的媒體申報說明將檔案下載與後續申報分開;媒體檔是申報準備的一部分,不能取代財會的判斷。
五、完成官方檢核、申報與收執,才關閉這次作業
媒體檔交給申報人員後,還要依官方申報系統完成進銷項及勾稽檢核、申報上傳,確認結果並保存收執聯與相關紀錄。財政部申報FAQ也區分核對用報表與申報完成後的收執聯。
可以這樣交接,並依實際情況調整:「這批已整理發票與ERP差異,缺件另外列出;請確認期間、扣抵及其他憑證,再辦理申報。完成後請把收執聯一起留存。」授權或讀取問題請e首服務人員協助;交易差異找採購或專案窗口,申報判斷交給財會與稅務專業人員。
整理目前的進項來源、ERP匯出方式及申報前最花時間的步驟,前往e首線上服務中心,由既有需求評估入口確認可使用的進項與媒體申報服務。